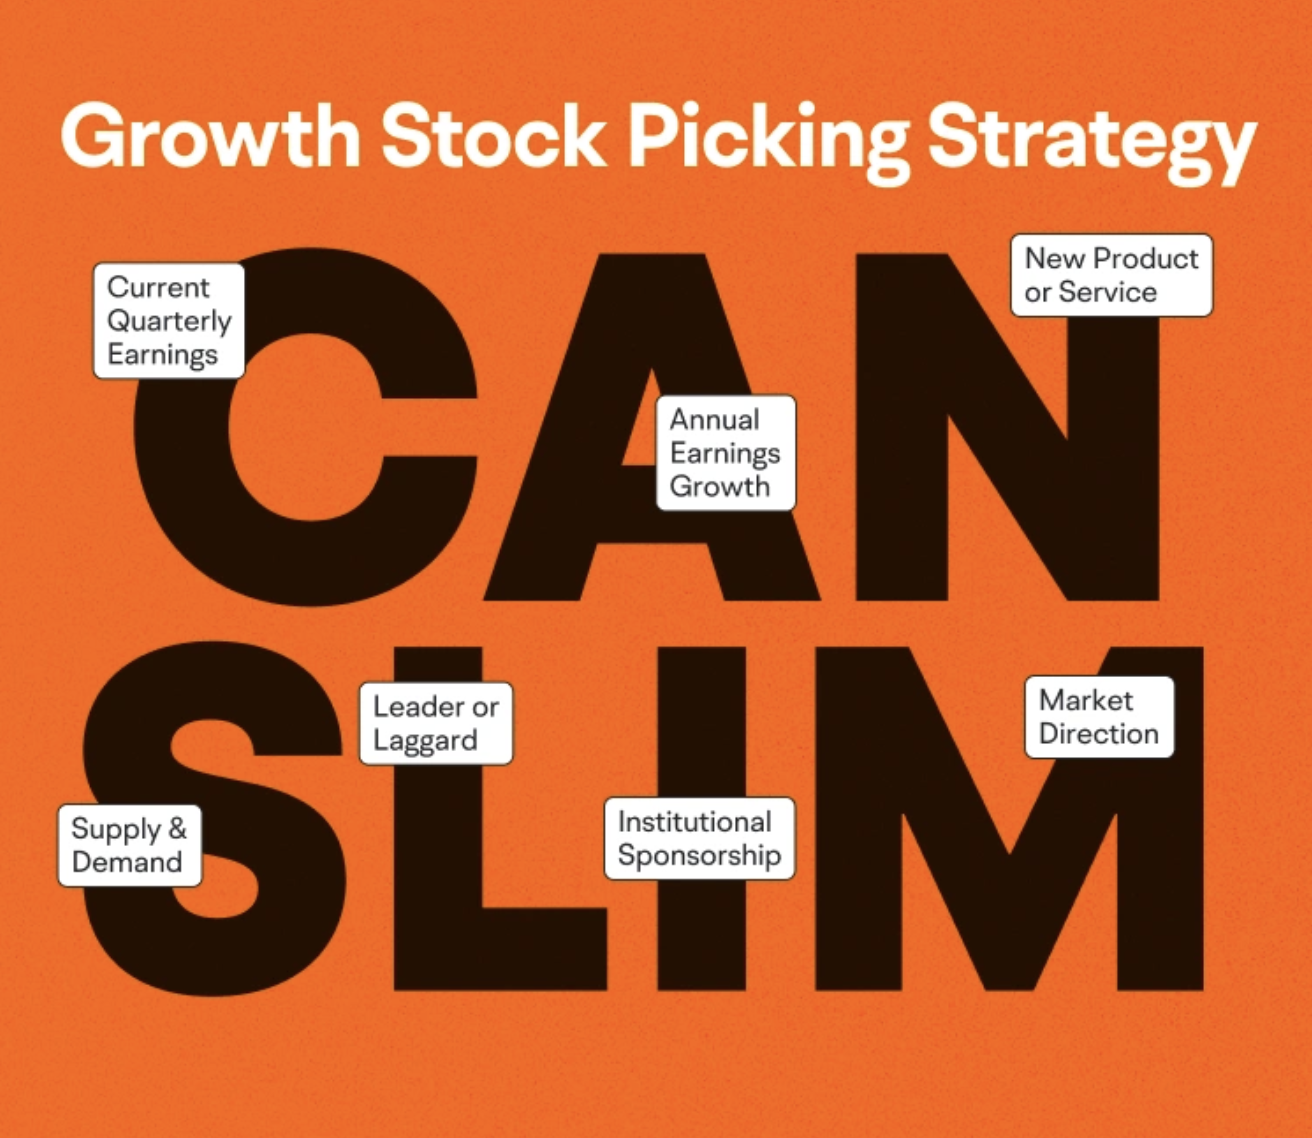
Стратегия CAN SLIM: почему она работает до сих пор
Как отбирать акции? Когда покупать? Когда продавать? Каким размером входить?
На все четыре вопроса отвечает одна система — стратегия CAN SLIM. Это набор из семи проверяемых условий, которые акция либо выполняет, либо нет. И да, конечно, эти правила можно просто загнать в скринер на TradingView.
Я торгую по этой методологии восемь лет. Ниже — что я из неё взял, где она меня подвела и что пришлось дотюнить самому.
Кто придумал CAN SLIM
Метод разработал Уильям О'Нил — основатель Investor's Business Daily. В 80-х он с помощью компьютера проанализировал сотни бумаг, показавших лучший рост за несколько десятилетий, и выписал, что у них было общего до того, как начался рост. Семь букв — это семь общих признаков.
Маленькая ремарка: от А до Я стратегия описана самим автором в книге «Как делать деньги на фондовом рынке» (How to Make Money in Stocks). Поэтому подробно расшифровывать аббревиатуру я не буду — прочитайте первоисточник, он того стоит.
Скажу о другом. Что зацепило меня в книге — стратегия не противоречит здравому смыслу, и в ней есть ответы на все вопросы. Ни одна другая книга, ни письма Уоррена Баффета не дают ответа на те четыре вопроса, которые я подсветил в начале статьи. Они объясняют, что покупать. Они не объясняют, когда и сколько.
Семь критериев, если совсем коротко
Чтобы дальше было о чём говорить — вот скелет метода в одну строку на букву.
C — прибыль за последний квартал. Рост EPS минимум 25% год к году. Лучше — с ускорением от квартала к кварталу.
A — годовой рост прибыли. 25%+ три года подряд, рентабельность собственного капитала от 17%.
N — новое. Продукт, технология, руководство, изменение в отрасли — или новый максимум цены.
S — спрос и предложение. Пробой должен идти на объёме на 40–50% выше среднего за 50 дней.
L — лидер, а не отстающий. Относительная сила выше S&P 500 на горизонте 3 и 6 месяцев.
I — институциональный спрос. Число фондов-держателей растёт от квартала к кварталу.
M — направление рынка. Три акции из четырёх идут за рынком.
Последняя буква — самая важная и самая часто игнорируемая. Идеальный отбор в нисходящем рынке даёт убыток. Когда рынок в коррекции, я в деньгах: кэш — это позиция, а не её отсутствие.
Что я взял из CAN SLIM в свою стратегию
Я торгую растущий тренд и ищу потенциально «популярные» компании, которые уже показывают ускорение выручки трёхзначными темпами.
Другими словами, мой процесс — это 70% фундаментал и 30% график цены и объёмы. Это фундамент моей стратегии. Исключения бывают, но очень редко: например, акции биотехов, у которых выручки нет вообще, но которые активно торгуются.
Три сложности при внедрении CAN SLIM
Первые шесть месяцев торговли по стратегии были нулевыми, и я не мог понять почему. Фундамент — ок. Точка входа — ок. Рынок — ок. Результат — ноль.
Оглядываясь назад, могу назвать три причины.
1. Тренд выдыхался
Хорошие деньги делаются быстро — в первый год бычьего рынка после большой коррекции. Когда растущему тренду уже три года, лидеры очевидны всем, и рост замедляется. Именно в такой момент я и тестировал стратегию.
Но я не жалею. Через восемь месяцев рынок рухнул на 30%, а я вышел по стопу за пару недель до падения. Спасибо стратегии. Вот в этот момент я и понял, что она работает: не потому, что дала заработать, а потому, что вывела меня до того, как стало больно.
2. Управление позицией
Среднее удержание позиции измеряется месяцами, и это тяжелее, чем звучит.
Я столкнулся с тем, что 15–18% прибыли превращались в ноль: акция взлетала и за три-четыре недели медленно сползала обратно к цене покупки. Естественно, здесь нужны были модификации — я их применил в своей стратегии Pure US Growth.
3. Размер позиции
Стратегия не описывает, каким должен быть размер позиции. А это критически важный момент — важнее, чем сам отбор.
Считайте сами. Если открывать позицию со стопом в 1% от портфеля, то серия убыточных сделок, после которой портфель ещё способен восстановиться, — это примерно 12–15 сделок подряд. У меня было около восьми серий длиной в 8–11 убыточных сделок подряд.
То есть я раз за разом подходил к границе — и ни разу её не перешёл, потому что риск на сделку был посчитан заранее. Именно это, а не удачный отбор, позволило счёту дожить до тех лет, которые дали +85% и +36%. Этот параметр я дотюнил сам.
CAN SLIM работает и на крипте
Как ни странно, главная идея — инерция роста: если рост начался, он продолжится — работает и на крипте тоже.
После года тестов я запустил стратегию Pure Crypto Growth. Она пережила две крипто-зимы, флэш-крэш и много чего ещё. Конечно, пришлось ограничить список активов: фундаментала в крипте нет, а значит из системы выпадает то самое, что даёт 70% моего процесса.
Результат: +41,51% в 2024 году и +33,54% в 2025 против +7,27% и +0,6% у индекса Bitwise 10 за те же периоды.
Вопросы, которые задают чаще всего
Работает ли CAN SLIM на российском рынке?
Механика универсальна, но метод требует широкого набора кандидатов и ликвидности. На рынке из нескольких десятков ликвидных бумаг фильтр по семи критериям регулярно оставляет пустой список. Я применяю его на рынке США.
Сколько времени занимает отбор?
Скрининг по количественным критериям — несколько минут при настроенном фильтре. Дальше идёт ручная работа: проверка структуры выручки, разметка базы, оценка объёма. Это ещё 20–40 минут на бумагу.
Что делать, если бумага прошла все семь критериев, но упала после покупки?
Сработает стоп. Прохождение критериев не гарантирует результат по отдельной сделке — оно смещает вероятность. Именно поэтому убыток ограничивается заранее и одинаково по всем позициям.
Работает ли CAN SLIM на криптовалютах?
Частично. Инерция роста и техническая часть переносятся, фундаментальный блок — нет, потому что в крипте его просто не существует. Поэтому в Pure Crypto Growth список торгуемых активов ограничен, а требования к риску жёстче.
Чем CAN SLIM отличается от методологии Минервини?
О'Нил дал систему отбора. Минервини развил техническую часть: шаблон тренда и паттерн сжатия волатильности VCP, который даёт конкретную точку входа. Методы дополняют друг друга, а не конкурируют.
Нужно ли платить за подписки и скринеры?
Полезно, но не обязательно. Все семь критериев считаются по публичной отчётности и графику. Подписка экономит время, а не заменяет решение.
Важно. По каждой позиции и по портфелю в целом мы всегда ограничиваем убыток на уровне от 5% до 7%.
Управляете капиталом от $100K самостоятельно?
Запишитесь на бесплатную получасовую консультацию. Разберём вашу текущую стратегию, структуру портфеля и управление рисками.
С уважением, Виктор Нелин, Основатель, Тренд Альфа
Следите за обновлениями: X (Twitter) | Блог в Telegram
Данный материал предоставлен исключительно в информационных целях и не является инвестиционной рекомендацией или агитацией к покупке активов. Решение о сделке принимаете вы, и вся ответственность лежит на вас.